Ha élet-vagy nyugdíjbiztosítást szeretnék kötni, engem biztosan érdekelne, hogy hogyan ellenőrizhetem egy biztosító pénzügyi stabilitását. Nem akarnék ugyanis olyan biztosítóhoz pénzt befizetni – főleg nem évtizedeken keresztül – ahol érdemi kockázata van annak, hogy a szolgáltató becsődöl, megszűnik. Márcsak azért is fontos az elővigyázatosság biztosítók esetében, mivel a biztosításokra nem terjed ki a BEVA (és az OBA sem).
Szerintem a legjobb módszer – amit te magad is viszonylag könnyedén meg tudsz csinálni – az adott biztosító publikus adatainak vizsgálata: szavatolótőke-megfelelés, pénzügyi beszámolók átnézése és felügyeleti adatok vizsgálata. Ezeket részletesebben kifejtem a cikk további részében.
Természetesen semmilyen előzetes kutatás, semmilyen mértékű elővigyázatosság nem garantálja, hogy egy biztosító nem szűnik meg 10-20-30 év múlva. Jó példa erre a Lehman Brothers esete a 2008-as pénzügyi világválságkor. A Lehman Brothers-t 1850-ben alapították és 2008-ban becsődölt. Általunk – közemberek által – elérhető publikus információk alapján biztos nem gondoltuk volna a 2000-es évek elején, hogy ez lesz a cég sorsa, figyelembe véve a 150 évre visszamenő történetüket, valamint a pénzügyi mutatóikat. Mégis becsődölt.
1. Ellenőrizd a biztosítót az MNB nyilvántartásaiban
Az MNB intézménykeresőjében le tudod ellenőrizni, hogy az adott biztosítónak van-e engedélye arra, hogy Magyarországon biztosítási tevékenységet végezzen. Itt azt is láthatod, hogy melyik hatóság felügyeli az adott biztosítót.

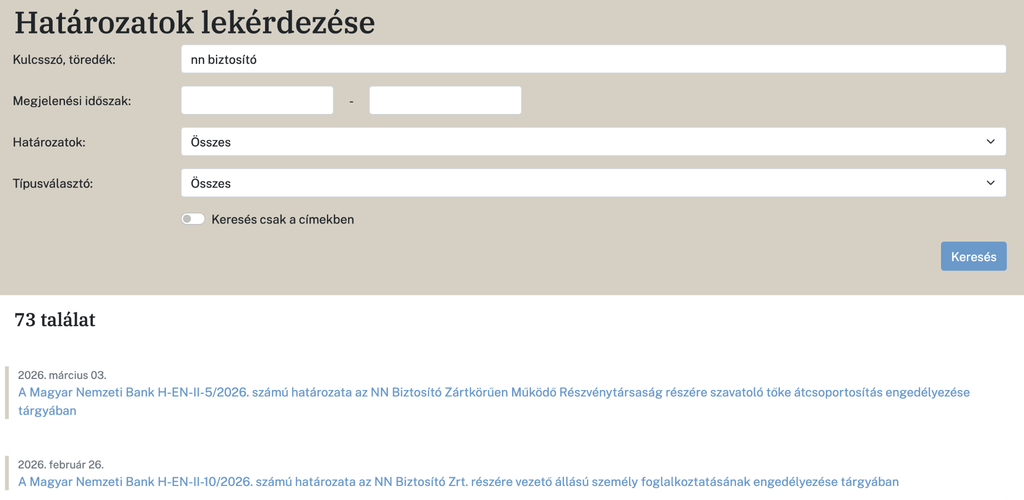
A Magyar Nemzeti Bank határozatkeresőjében pedig a biztosítót esetlegesen érintő felügyeleti döntéseket éred el.
2. Vizsgáld meg a biztosító szolvenciamutatóját
A különböző pénzügyi szolgáltatók, így a biztosítók stabilitásának egyik legjobb mutatója az úgynevezett szavatolótőke-szükséglet fedezettség (más néven SCR-ráta). Az SCR-ráta megmutatja, hogy a biztosító szavatolótőkéje milyen arányban fedezi az előírt szükségletet.
Szavatolótőke: a biztosító rendelkezésére álló tőke, amivel az esetleges veszteségek fedezésére kell rendelkeznie, biztosítandó a társaság pénzügyi stabilitását és a biztosítási kötelezettségei teljesítését.
Példák:
| SCR-ráta | Jelentése |
| 80% | Nem teljesíti a tőkekövetelményt |
| 100% | Pontosan teljesíti a tőkekövetelményt |
| 150% | Az előírt szükséges tőkekövetelmény másfélszeresével rendelkezik |
| 200% | Az előírt szükséges tőkekövetelmény kétszeresével rendelkezik |
A tőkekövetelmény a biztosító által kezelt vagyon mértékétől is függ. Ha rövid időn belül jelentősen nő a kezelt vagyon, előfordulhat, hogy átmenetileg nem teljesíti a társaság a tőkekövetelményt. Ez még nem feltétlen a világ vége. Ezeket az adatokat – és valójában az összes többit is – többéves távlatban érdemes vizsgálni, nem csak az aktuális állapotot.
3. Nézz utána a biztosító pénzügyi adatainak
A biztosítóknak minden évben nyilvános jelentést kell készíteniük a pénzügyi helyzetükről. Ez kapóra jön nekünk. Ebben találod a tőkeszükségletet és a szavatolótőke mértékét is.
A jelentést a biztosító honlapján kell keresned. Változó, hogy milyen menüpont alól érhető el, de tipikusan a “pénzügyi jelentés” kulcsszavakat kell keresned. Ha megvan, nyisd meg a legutóbbit és keresd a “Tőkekezelés” fejezetet. Ebben a részben találod a már említett, szavatolótőkével és tőkemegfeleléssel kapcsolatos információkat.
Én az éves beszámolót is megnézném, akár több évre visszamenőleg. Leginkább az adózott eredmény, a saját tőke, valamint ezek éves alakulása érdekelne. Fontos, hogy a negatív eredmény önmagában még nem feltétlen hatalmas probléma. Minden információt együtt és kontextusában érdemes értékelni.
Egy példa éveken tartó negatív eredményre: Lehet, hogy egy nemzetközileg ismert biztosító néhány éve lépett be a piacra, és a gyors piacszerzés érdekében hajlandó volt feláldozni a magyarországi működésnél a nyereségességet – de közben vállalatcsoport szinten nagyon is nyereséges és stabil vállalat.
Összefoglalva tehát: nézd meg az MNB oldalán, hogy minden rendben van-e a biztosítóval, végezhet-e biztosítási tevékenységet. Ellenőrizd le a szavatolótőke szükségletet és annak teljesítését (vagy nemteljesítését). Nézd meg évekre visszamenőleg a pénzügyi adatokat (tőke, eredmény). Ha ezeken kívül még kicsit keresgélsz a végről Google-ben vagy például a ChatGPT-ben, akkor az összegyűjtött információk alapján már eléggé megalapozott döntést tudsz hozni.
Több biztosító között vacilálsz? Csináld meg a fentieket mindegyikre. Ne sajnáld az előzetes kutatásra az időt, hiszen sok fejfájástól kímélheteted meg magad egy jó döntéssel.
Kérdésed van? Írj egy kommentet, és hamarosan válaszolok!
Állítsd be a Pénzmatekot preferált forrásként a Google-ben, hogy mindig könnyen megtaláld híreinket, új pénzügyi útmutatóinkat, elemzéseinket és kalkulátorainkat.
A beállítást később bármikor módosíthatod a Google-ben.
Új cikkek, pénzügyi aktualitások és hasznos tartalmak egy helyen. Kövesd a Pénzmatek hivatalos Facebook-oldalát, hogy ne maradj le az új anyagokról.
Pénzmatek követése Facebookon