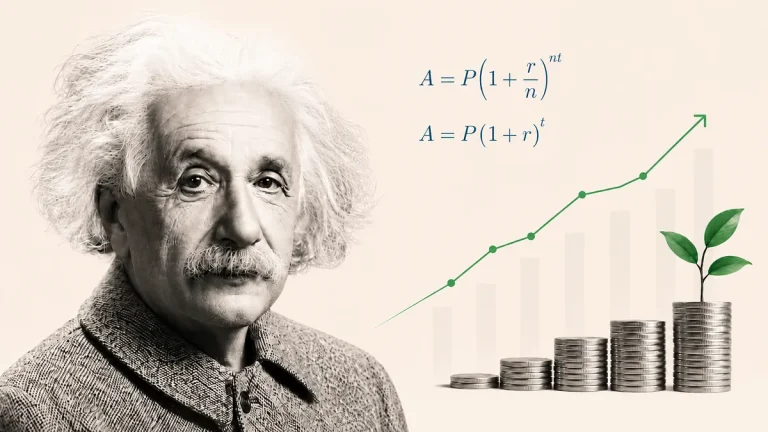Az egyszerű és kamatos kamat számítás között a legfontosabb különbség az, hogy egyszerű kamat esetében mindig csak az eredetileg befektetett pénzösszegre kapsz kamatot, míg kamatos kamat esetében a korábban megszerzett kamatok is kamatoznak.
Ebben a cikkben konkrét példákat használva mutatom meg a kétféle számítást. Látni fogod, hogy rövid időtávon nem nagy a különbség, hosszabb távon azonban kamatos kamatozással sokkal jobb eredményeket tudsz elérni.
Egyszerű kamat példaszámítás
Ahogy az első bekezdésben említettem, egyszerű kamat esetében mindig csak az eredetileg befektetett összeg, azaz a tőke kamatozik.
Tegyük fel, hogy befektetsz 1.000.000 Ft-ot 5 évre, éves fix 5%-os kamatláb mellett, éves kamatfizetéssel.
1.000.000 Ft x 5% = 50.000 Ft kamatot kapsz minden évben. Összesen ötször van kamatfizetés, azaz: 5 x 50.000 Ft = 250.000 Ft kamatot kapsz az 5 év alatt.
Ha másféle hozam (pl. árfolyamnyereség) nincs, akkor a 250.000 Ft a befektetésed bruttó hozama. Bruttó, mivel nem számoltunk az infláció (vagy defláció) hatásával.
Az ötödik év végén így 1.250.000 Ft-od van.
Kamatos kamat példaszámítás
Nézzük meg ugyanezt a példaszámítást, azonban ebben az esetben kamatos kamat számítással.
A befektetett tőke ugyanúgy 1.000.000 Ft. A futamidő szintén változatlanul 5 év, az éves kamat pedig fix 5%. Az egyetlen dolog, ami változik az, hogy ezúttal a korábban megszerzett kamat is kamatozik.
A kamatos kamat képletét a linkre kattintva tudod megnézni.
Nézzük, hogy az egyes években mi az az összeg, ami után 5% kamatot kapsz és melyik évben pontosan mennyi az 5%:
Az első év végén nincs különbség eredményben az egyszerű és kamatos kamat esetében: 50.000 Ft kamatot kapsz, tehát év végén 1.050.000 Ft-od van.
A különbség a második kamatfizetéskor kezdődik.
Ebben az esetben már nem 1.000.000 Ft, hanem 1.050.000 Ft után kapsz 5% kamatot. Ez már nem 50.000 Ft, hanem valamivel több, egészen pontosan: 52.500 Ft
A harmadik évben 1.102.500 Ft után kapsz 5% kamatot, ami 55.125 Ft. Így harmadik év végére már 1.157.625 Ft-od van, ami 7.625 Ft-tal több, mint egyszerű kamat esetében. És így tovább…
Az 5 éves futamidő végén 1.276.282 Ft-od van, azaz nagyjából 26 ezer Ft-tal több bruttó hozamot szereztél, mint amit egyszerű kamatozással sikerült elérned.
A kamatos kamat kalkulátorral megnézheted, hogy különböző esetekben mekkora hozamot várhatsz a befektetésedből.
Egyszerű kamat vs kamatos kamat
Az alábbi táblázatos összehasonlításból talán szembetűnőbb a két megközelítés közötti különbség:
| Év | Egyszerű kamat | Kamatos kamat |
| Kezdőtőke | 1.000.000 Ft | 1.000.000 Ft |
| 1. | 1.050.000 Ft | 1.050.000 Ft |
| 2. | 1.100.000 Ft | 1.102.500 Ft |
| 5. | 1.250.000 Ft | 1.276.282 Ft |
| 10. | 1.500.000 Ft | 1.628.895 Ft |
| 20. | 2.000.000 Ft | 2.653.298 Ft |
| 30. | 2.500.000 Ft | 4.321.942 Ft |
A táblázat jól mutatja, hogy időre van szükség ahhoz, hogy a kamatos kamatozás kifejtse a pozitív hatását.
5 év után 2,1%-kal, 20 év után már 32,7%-kal, 30 év után pedig már 72,9%-kal magasabb hozamot lehet elérni kamatos kamatozással.
Mindez éves kamatfizetés esetében igaz. Azt, hogy mennyire nyílik a kétféle kamatozás eredménye között az olló, függ a kamatfizetés gyakoriságától, valamint a kamatlábtól is.
Remélem, hogy most már számodra is világos, hogy
- rövidtávú befektetés esetében, amikor kevés alkalommal történik kamatfizetés, nincs nagy különbség az egyszerű és kamatos kamatozással elérhető eredmények között
- hosszabb távon azonban a különbség nő, a kamatos kamatozás javára, ezért érdemes úgy befektetned, hogy a megszerzett kamatok is mihamarabb kamatozni tudjanak.
Ha bármi kérdésed van, írj egy kommentet, és igyekszem mihamarabb válaszolni.
Állítsd be a Pénzmatekot preferált forrásként a Google-ben, hogy mindig könnyen megtaláld híreinket, új pénzügyi útmutatóinkat, elemzéseinket és kalkulátorainkat.
A beállítást később bármikor módosíthatod a Google-ben.
Új cikkek, pénzügyi aktualitások és hasznos tartalmak egy helyen. Kövesd a Pénzmatek hivatalos Facebook-oldalát, hogy ne maradj le az új anyagokról.
Pénzmatek követése Facebookon