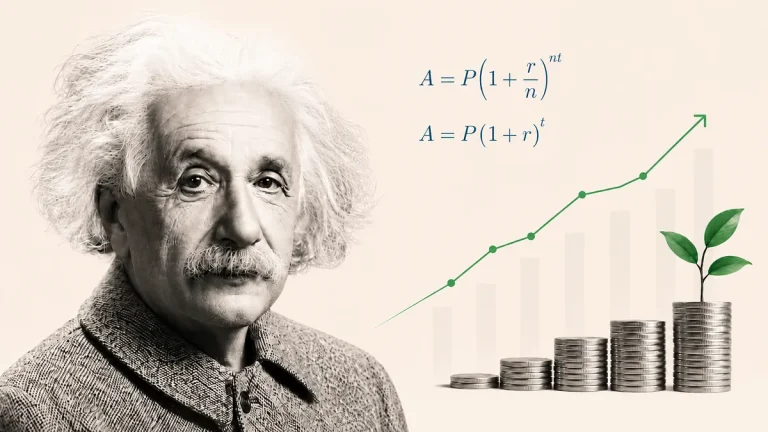A gyűjtőjáradék és a kamatos kamat egymáshoz szorosan kapcsolódó kifejezések. A köznyelv sok esetben szinonimaként kezeli őket, pedig nem teljesen ugyanazt jelentik.
Gyűjtőjáradékról akkor beszélünk, amikor rendszeres időközönként – például havonta, negyedévente vagy évente – ugyanakkora összeget fektetsz be, és ezek a rendszeres befektetések kamatos kamatoznak.
Mi a gyűjtőjáradék?
A gyűjtőjáradék lényege az, hogy nem egyszer fektetsz be egy (jellemzően nagyobb) összeget, hanem rendszeresen, azonos időszakonként ugyanakkora (tipikusan kisebb) összeget.
Példa a gyűjtőjáradékra:
- Elkezdesz havi rendszerességgel 50.000 Ft-ot befektetni
- A befektetésed hozamot termel
- A megtermelt hozamod is hozamot termel (ez a kapcsolódás a kamatos kamathoz)
Kamatos kamat és gyűjtőjáradék közötti különbségek
A kamatos kamatszámítás azt mutatja meg, hogy mennyit kamatozik adott futamidő alatt egy egyszer befektetett összeg úgy, hogy a mindenkori hozam (kamat) is kamatozik. Próbáld ki kamatos kamat kalkulátorunkat, ami jól szemlélteti a kamatok kamatozásának hatását.
A gyűjtőjáradék számítás azt mutatja meg, hogy mennyi pénzed gyűlik össze x idő múlva, amennyiben rendszeresen befektetsz egy fix összeget, fix kamatra úgy, hogy a kamat is kamatozik.
A megtakarítás kalkulátor mindkét szcenáriót képes egyszerre lekezelni: megadhatsz egy, a megtakarítás kezdetekkor befektetett nagyobb összeget, valamint kiszámolhatod azt is, hogy mekkora vagyonra tudsz szert tenni, ha az eredeti befektetésen túl még plusz fix összeget is befektetsz, fix rendszerességgel, adott kamatráta mellett.
A gyűjtőjáradék képlete
Ha az összeget minden időszak végén fizeted be, a felhalmozott összeg:
Sₙ = a × (qⁿ − 1) / (q − 1)
ahol:
- a = az egyes befizetések összege
- n = a befizetések száma
- q = kamattényező (q = 1 + p / 100)
Ha például a kamat 5%, akkor: q=1,05
Ha a befizetést mindig az időszak elején teljesíted, minden befizetés egy időszakkal tovább kamatozik: Sₙ = a × q × (qⁿ − 1) / (q − 1)
Gyűjtőjáradék számítás – konkrét példa időszak végi és eleji befizetésre
Tegyük fel, hogy
- 5 éven keresztül minden évben pontosan 100.000 Ft-ot fektetsz be, évi fix 5%-os kamatozású eszközbe – ez a cikk írásakor teljesen reális éves hozam, ha valamely fix kamatozású magyar állampapírba fektetsz be.
- a kamatfizetés mindig év végén történik.
- az év végén kifizetett kamatra is megkapod a jövőben az 5%-os hozamot.
Fontos, hogy összesen mindkét esetben 500.000 Ft-ot fektetsz be az 5 év alatt.
Ha minden év végén fektetsz be
Ebben az esetben az első 100.000 Ft összesen 4 éven keresztül kamatozik (2. év vége, 3. év vége, 4. év vége és 5. év vége). Az utolsó, 5. év végi befektetésed ebben az időszakban nem termel hozamot.
Év végi befizetés esetén a gyűjtőjáradék képlet ennek a példának a számaival: S₅ = 100 000 × (1,05⁵ − 1) / (1,05 − 1) = 552 563 Ft
Az 5. év végére így 552.563 Ft-od lesz.
Ha minden év elején fektetsz be
Ebben az esetben az első 100.000 Ft után összesen 5-ször kapod meg az 5% hozamot, míg az utolsó, 5. év eleji befizetés után is kapsz 5. év végén 5% kamatot.
Év eleji befizetés esetén a gyűjtőjáradék képlet ennek a példának a számaival: S₅ = 100 000 × 1,05 × (1,05⁵ − 1) / (1,05 − 1) = 580 191 Ft
Így az 5. év végére a befektetett 500.000 Ft-ból 580.191 Ft-od lesz.
Mekkora a különbség?
Ugyanannyi befizetés és évi fix 5%-os kamat mellett az 5. év végére
- év végi befizetéssel 552.563 Ft-od lesz
- év eleji befizetéssel 580.191 Ft-od lesz
- különbség: 27.628 Ft
A különbség oka, hogy év eleji befizetés esetén az első 4 évi befizetésed mind 1 évvel többet kamatozik (a közben megszerzett hozamok is), valamint az utolsó évi befizetésed is kamatozik egyszer.
Állítsd be a Pénzmatekot preferált forrásként a Google-ben, hogy mindig könnyen megtaláld híreinket, új pénzügyi útmutatóinkat, elemzéseinket és kalkulátorainkat.
A beállítást később bármikor módosíthatod a Google-ben.
Új cikkek, pénzügyi aktualitások és hasznos tartalmak egy helyen. Kövesd a Pénzmatek hivatalos Facebook-oldalát, hogy ne maradj le az új anyagokról.
Pénzmatek követése Facebookon